金融创新视角下中国住房租赁市场的发展关键与发展路径

住房租赁市场是解决大城市住房问题、促进房地产市场平稳健康发展的重要抓手。在“租购并举”的政策导向下,金融创新正成为撬动市场活力的核心杠杆。本文从金融创新出发,系统梳理中国住房租赁市场的关键要素,并探讨其未来发展路径。
一、政策框架:从“重购轻租”到“租购并举”
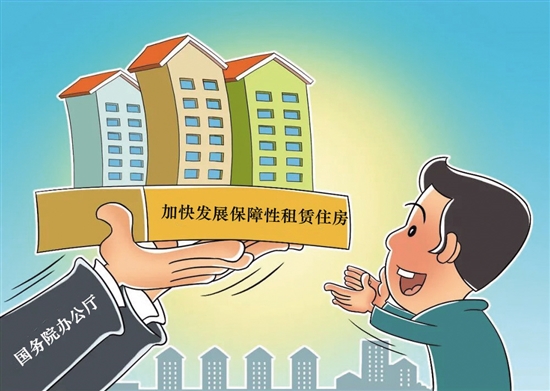
过去二十年,中国住房制度过度向销售倾斜,租赁市场长期处于边缘地位。自2016年中央经济工作会议首次提出“租购并举”以来,一系列顶层设计密集出台:2017年首批12个住房租赁试点城市启动,2019年财政部、住建部竞争性评审确定16个中央财政支持租赁市场发展示范城市,2021年国务院办公厅《关于加快发展保障性租赁住房的意见》明确以“小户型、低租金”为主体的保障性租赁住房体系。政策基调已从“补砖头”转向“补人头”,从重建设转向重运营。
二、金融创新:四大关键要素
金融创新贯穿住房租赁市场的投、融、管、退全链条,主要体现在以下四个方面:
- 信贷支持:降低开发与运营成本。 针对租赁住房项目,银行推出长期低息贷款、租赁住房专项贷款等产品。2022年央行、银保监会发布《关于做好当前金融支持房地产市场平稳健康发展工作的通知》,明确支持专业化规模化住房租赁企业发展,贷款期限最长可达30年,利率低于同期商业性贷款。这有助于解决租赁项目前期投入大、回报周期长的痛点。
- 资产证券化:打通退出通道。 住房租赁企业长期面临“只进不出”的资金沉淀困境。REITs(不动产投资信托基金)和ABS(资产支持专项计划)成为破局关键。2021年首批保障性租赁住房REITs上市,2022年证监会进一步扩容试点范围至市场化长租房。资产证券化让租赁资产得以在资本市场定价、交易和退出,形成“投资-建设-运营-退出”的闭环。
- 债权与股权融资工具:多元并举。 除银行贷款外,租赁专项公司债、中期票据、永续债等债权工具为运营主体提供灵活资金;股权融资方面,险资、私募基金、地方城投平台则通过参与设立租赁住房投资基金或直接入股,改善了企业资产负债结构。
- 金融科技:提升运营效率。 大数据风控用于租户信用评估和租金贷管理,区块链技术用于租赁合同存证和租金流水透明化,智能合约实现自动分账、无忧退押金。金融科技创新切实降低了运营风险与获客成本。
三、发展面临的挑战
- 租金回报率偏低。 当前国内核心城市住房租金回报率普遍在1.5%~3%,明显低于融资成本,难以覆盖资产证券化所需的稳定现金流要求,导致社会资本参与意愿不足。
- 合规性与风险管控。 租金贷、长收短付等模式曾被滥用,引发资金链断裂风险。界定消费金融与租赁运营范畴、避免资金池违规运作,是金融创新的红线。
- 市场分化与供给错配。 一线城市租赁需求旺盛但土地供应稀缺,三四线城市则面临供大于求。缺乏针对不同城市能级差异化的金融支持细则。
四、发展路径建议
- 完善租金定价机制,释放政策性红利。 通过税费减免、财政补贴、土地定向出让等手段,提高项目全周期投资回报,让金融产品的现金流具备吸引力,尤其对保障性租赁住房应进一步降本增效。
- 推进多层次REITs市场建设。 加快推动保障性租赁住房REITs常态化发行,并常设扩募机制;探索阶梯式公募REITs,匹配不同风险偏好资金。同时鼓励Pre-REITs、类REITs等早期工具,形成接续融资体系。
- 数字化赋能精细化运营。 依托智慧租赁平台,横向整合房源核验、征信核查、合同备案、租金监管,纵向打入智能家居、能耗管理、社群电商等增值服务,创造金融场景的新盈利点。
- 重点突围集体土地与存量改造。 集体建设用地建设租赁住房试点以及“商改租”“工改租”正带来低成本资产供给。金融机构应分门别类设计“集体土地租赁专项贷”“存量改造升级基金”等产品组合,盘活闲置空间。
五、结末:金融回到为租赁制度服务
住房租赁的核心是“房子用来住”,金融的角色是为全生命周期运营输血供氧。避免此前利用金融杠杆过度炒作的教训,路径便是全链条资金闭环、普惠性租户金融服务、阳光化金融监管三者并行。伴随保障性租赁住房公募REITs步入常态、租赁住房专项立法研拟推进,中国住房租赁市场有望从“政策性试点”稳步成长为“金融助推+市场化运作+社会保障兜底”的多层次新格局。这需要监管部门、金融机构、运营企业和地方政府协同推进,定能促使居于大城床或者一隅间的人,既安其居,又使住房经济远航趋稳而行远。
如若转载,请注明出处:http://www.xiaolvcheng.com/product/16.html
更新时间:2026-10-26 21:03:53